
本年,跟着加速发展新质分娩力成为政府责任首的要任务,数字化算作栽种新质分娩力的一大强盛能源,繁密企业纷纷加速转型,力求在这一大势中占据先机。
在这么的大环境下,智云健康以其在数字化慢病不竭领域的先行姿态,新质底色渐显,恰是一个值得顺心的企业。
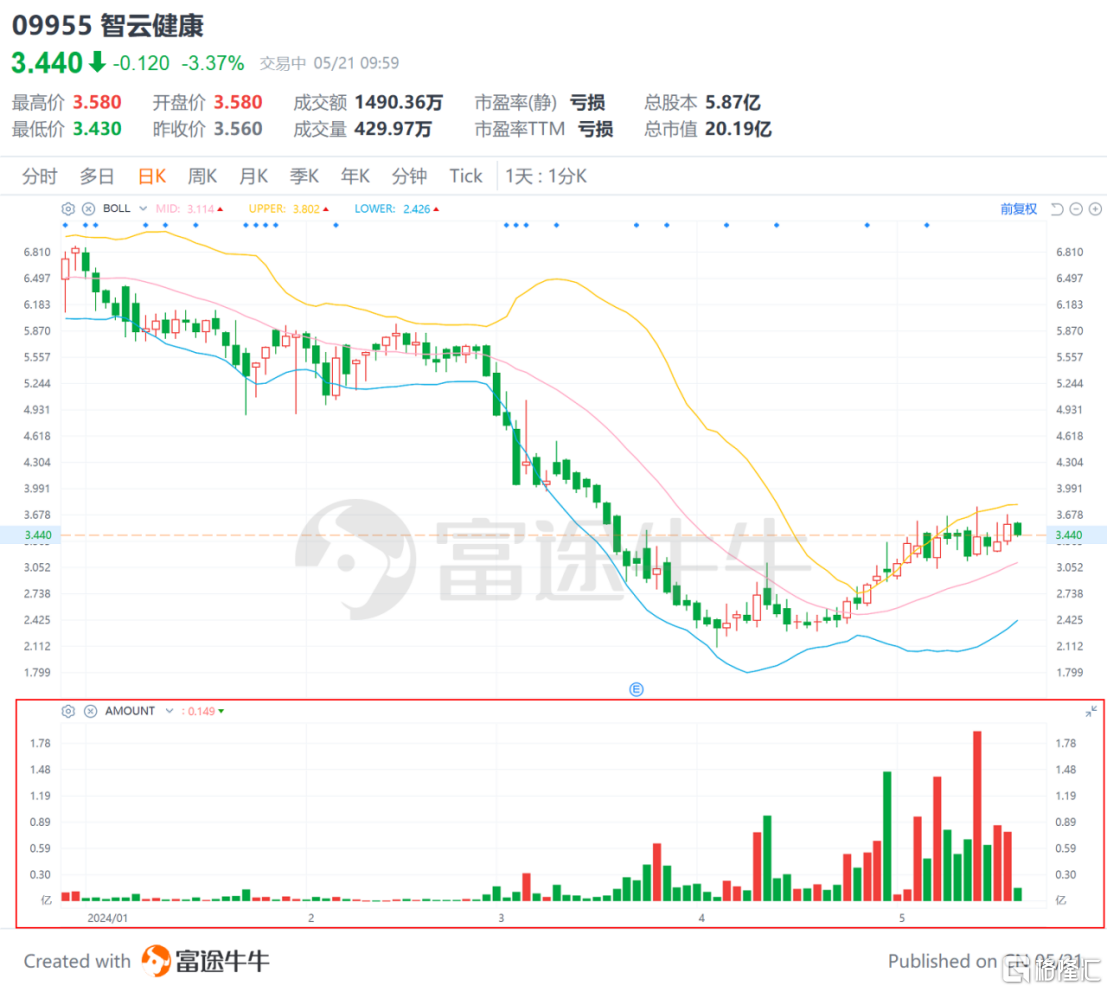
一方面,智云健康近期在成本阛阓上的成交额显赫增多,活跃度大幅擢升。按富途牛牛数据筹备,次序5月20日收盘,其近7个来回日平均成交额高达约8898万港元,在成本阛阓上的眩惑力正无间增强。另一方面,其最新财报知晓其2023年Q4实现净利润超千万元,单季度扭亏为盈。各类证实齐印证了成本阛阓对其价值和后劲的顺心,以偏激在数字化和会方面的交易化后果。
不妨就此来进一步考虑,智云健康作念对了些什么?
1、P2M计策执续升级,价值升维的底层逻辑各数据呈现积极向好态势的背后,公司的交易款式无疑起到至关进犯的作用,一个优秀的发展计策是企业执续实现盈利增长的核心驱能源。
起初,智云健康以“病院为先”的策略为开赴点,成功构建了AIM(触达、部署、交易化)款式。依托于自主研发的病院SaaS系统(智云医汇SaaS)和药店SaaS系统(智云问诊SaaS),以及先进的互联网病院平台,公司或者为用户提供从院内到院外的全观点不竭决策,大幅提高医疗生态效能。
现在,智云健康依然成立起一个隐敝寰球卓著2700家病院和近22万家药店(约占寰球药店总额的三分之一)的庸俗渠谈网罗,既彰显出公司在畛域化SaaS网罗开采方面的矫健实力,也突显其在数字化转型历程中的最初上风。
在此基础上,智云健康进一步优化计策定位,探索P2M(从患者到工业)的发展款式。通过与优质药企进行计策市欢,依托院内院外的基础程序布局,销售公司领有所有这个词权、销售权或其他独家权力的自营居品,实现了从患者需求到工业分娩的高效对接。
无间升级优化的P2M计策,一方面或者提高供应链的响应速率,增厚公司的利润水平。另一方面也展现出其在数字化慢病不竭领域的教唆力,为所有这个词这个词医疗行业的数字化转型提供了有益的模仿。
此外,本年4月,智云健康还上线了首位数字职工,通过科技的高效能与运营奢睿的贯串,将传统东谈主员从纷乱事务中自若出来,全面擢升O2O运营管事的效能,助力药店实现增收、降本、提效的策画。
 2、重磅自营居品接踵上市,交易价值安闲完毕
在计策的快速鞭策下,现在智云健康P2M管线庸俗触及核心神经、肿瘤、代谢、抗过敏及麻醉、呼吸病、荒凉病等多领域,领有共16条具有特有性和稀缺性的自营药品,且阛阓畛域均卓著百亿元。
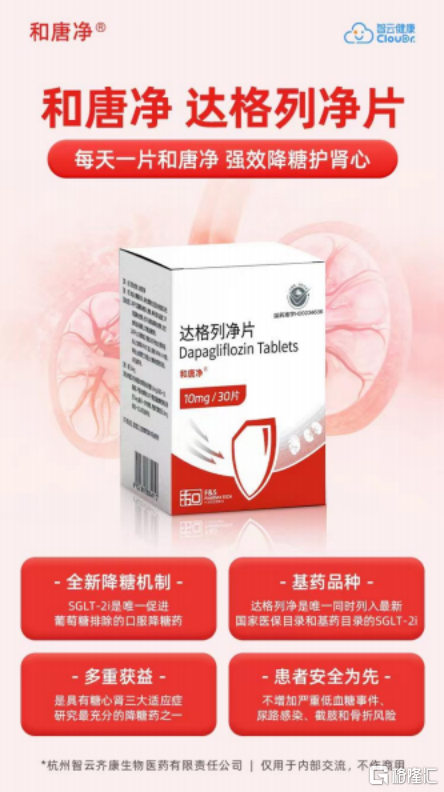
据悉,管线中公司已有4款自营居品进入阛阓,正执续带来营收孝敬。其中包括和唐净®达格列净片(2型糖尿病成东谈主患者改善血糖次序的一线用药,且已在减脂减重方面展现出巨大后劲)、司维拉姆干混悬剂®(高磷血症一线用药)、原研药伊舒佳林®(用于轻度血管性呆板以及改善帕金森流延症状),以及补虚通淤颗粒。
相称值得一提的是,重磅居品和唐净®达格列净片自本年3月隆重寰球上市以来,在短短两个月的技术里就赶紧隐敝了上海、山东、江苏、河南等15个省,并与近2000家医疗机构伸开市欢。
近日,和唐净®达格列净片的寰球首张线上处方也在智云互联网病院平台成功开出,不仅符号着这款高效且经济的降糖新药隆重进入临床诈欺,也为庞大2型糖尿病患者提供了一个更具成本效益的治愈选项。
从阛阓畛域来看,公开数据知晓2023年中国达格列净片的销售额约为70亿元,预测2024年将接近百亿畛域。而现在国内阛阓上主流可销售达格列净片的公司也仅有阿斯利康(原研药安达唐®)、江苏豪森(孚来达®)以及智云健康(和唐净®)。
基于此,智云健康预测,和唐净®达格列净片2024年对公司的收入孝敬有望过亿,利润孝敬过千万。
另一款碳酸司维拉姆干混悬(高磷血症一线用药)是阛阓上首个干混悬品种,据预测,其他稳妥临床使用规格的同类居品要到2025年年底才有可能赢得批准,这意味着在昔日两年内,碳酸司维拉姆干混悬剂将保执其阛阓独占性。
现时,智云健康依然赢得了这一药品长达10年的独家总经销权,而况对国谈挂网价钱领有主导说话权地位。这一计策性布局预测将为公司带来显赫的功绩增长,成为推动公司盈利的一大能源。
3、阛阓呈现积极变化,后续增长后劲完全终末回到投资者视角来看,现时阛阓层面的回暖,则为行业内公司的估值擢升创造了成心条目。
业内东谈主士不雅察到,港股阛阓近期的行情依然从单纯追求功绩的品种向更庸俗的领域扩散,这标明投资者关于港股医药板块的投资逻辑正解脱熊市念念维;天风证券医药行业首席分析师杨松对2024年医药板块的举座投资远景执乐不雅派头,合计该板块将迎来新的增长机遇。
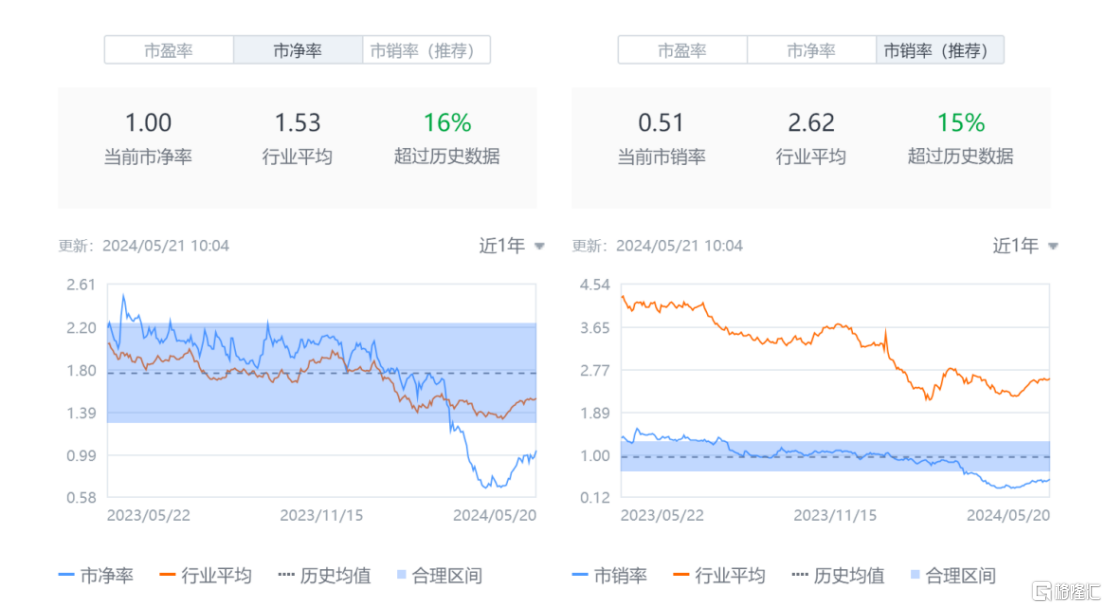
从估值角度而言,智云健康算作数字化慢病不竭赛谈的领军者,其股价现在仍处于历史低位区间,下落动能有限。据富途牛牛数据知晓,智云健康现在市净率(PB)为1.00倍,阛阓关于公司的估值较为保守,其具备较高的安全边缘;市销率(PS)为0.51倍,远低于行业平均水平。
笔者合计,在行业政策的积极推动以偏激他身分的共同作用下,公司流动性有望得到进一步增强。同期,跟着智云健康驱动迈进单季度盈利阶段,在P2M计策下,公司各场景业务也将相互协同为其带来厚实的现款流及利润,实现功绩层面的执续完毕,具备阛阓重估后劲。
对此,专科券商机构关于智云健康后续的盈利增长相似给出了积极预期。
举例,中金发布研报指出,智云健康不竭层公开示意2023年公司的资源插足精致于病院板块,从2024年驱动预测P2M业务会渐渐向药店领域拓展。该行预测,跟着P2M业务畛域的扩大,智云健康的利润水平有望进一步改善。
华安证券的初次隐敝研报也予以公司“买入”投资评级,预测其2024~2026年收入辨认 48.3/61.3/77.3亿元,辨认同比增长30.8%/27.0%/26.1%;归母净利润辨认为-0.4/0.03/0.66亿元;经篡改利润辨认为0.45/1.5/3.4亿元。
不错判断,智云健康的功绩正迸发出强盛的增长能源,敬佩其股价亦有望安闲反馈出其确切的内在价值。
股市回暖,抄底炒股先开户!智能定投、条目单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP